Domain fluchtwegbeschilderungen.de kaufen?
Wir ziehen mit dem Projekt
fluchtwegbeschilderungen.de um.
Sind Sie am Kauf der Domain
fluchtwegbeschilderungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fluchtwegbeschilderungen.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm (9225-14071-020)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 20 x 20 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstklebend\n• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm (9225-14071-020)11,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 cm (9225-14075-015)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 15 x 15 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt\n• Langnachleuchten Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 c (9225-14075-015)11,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 cm PVC (9225-14071-015)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Grün\n• Maße 15 x 15 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstklebend\n• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 cm PVC (9225-14071-015)8,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **


Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang (9225-14075-020)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 20 x 20 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt\n• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang (9225-14075-020)10,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
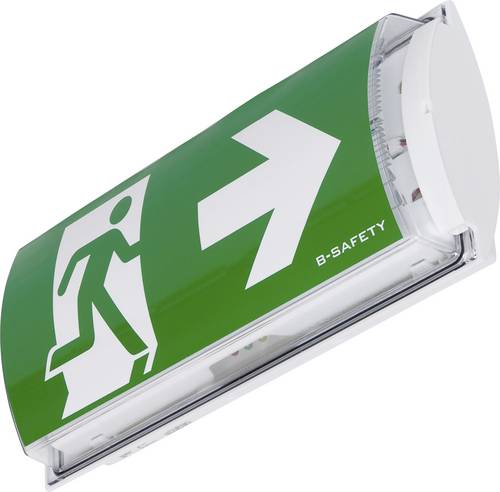
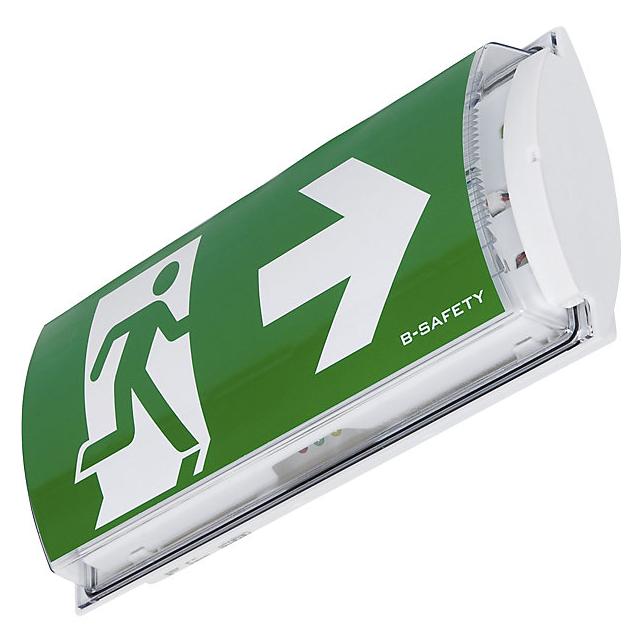
B-SAFETY BR561030 LED Fluchtweg-Notbeleuchtung Wandaufbaumontage Ausgang, Rettungsweg, rechts, linksFrostsichere Sicherheitsleuchte/Rettungszeichenleuchte (Wand-/Deckenaufbau) für den Einsatz bis -20°C. Automatische Testfunktion AUTOTEST, Signalisierung über 3x farbige LED, inklusive Prüftaster. Dauerschaltung. Inklusive 1x Standardsatz Hinweisschilder (Notausgang, Rettungsweg rechts, Rettungsweg links, Rettungsweg geradeaus) gemäß DIN EN ISO 7010 als selbstklebende PET-Folie. Montage der Piktogramme auf der Abdeckung. Produktmerkmale: . Automatische Testfunktion AUTOTEST, Signalisierung über 3x farbige LED, inklusive Prüftaster . Dauerschaltung . Energiekostenarm (nur 1,5 W, montage- und installationsfreundlich mit flexibler Kabeleinführung) . Schnelle Montage der Leuchte durch "Klick-Montagesystem" . Inklusive 1x Standardsatz-Hinweisschilder (Notausgang, Rettungsweg rechts, Rettungsweg links, Rettungsweg geradeaus) gemäß DIN EN ISO 7010 . Montage der Piktogramme auf der Polycarbonat-Abdeckung (PET-Folie, selbstklebend) oder Einlegen der Piktogrammfolien in der Abdeckhaube (PET-Folie) . Geprüfte LED-Lebensdauer von mind. 50.000 Stunden (SMD-LED's) . Hochtemperatur-NI-MH-Akku für eine lange Lebensdauer . Einsatz in Kühlhäusern und im Außenbereich sowie überall, wo die Umgebungstemperatur auf bis zu -20°C fällt . Gemäß DIN EN 60598-2-22, EN 1838, EN 62034 und DIN VDE 0108142,14 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm (9225-14071-020)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 20 x 20 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstklebend\n• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm (9225-14071-020)11,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 cm (9225-14075-015)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 15 x 15 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt\n• Langnachleuchten Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 c (9225-14075-015)11,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 cm PVC (9225-14071-015)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Grün\n• Maße 15 x 15 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstklebend\n• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 cm PVC (9225-14071-015)8,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm PVC (9225-14061-020)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 20 x 20 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstklebend\n• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm PVC (9225-14061-020)11,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wieneke, Bert: Brandschutz und Evakuierung in Wohn- und PflegeeinrichtungenBrandschutz und Evakuierung in Wohn- und Pflegeeinrichtungen , Menschen mit Pflege- und Unterstützungsbedarf sind im Brandfall besonders gefährdet. Daher sind speziell auf diese Menschen zugeschnittene Brandschutzlösungen und wirksame Evakuierungskonzepte umso wichtiger. Der Titel zeigt Ihnen die verschiedenen Anforderungen je nach Wohnform bzw. Betreuungseinrichtung auf und erläutert Ihnen die Abhängigkeiten von Gebäudestruktur, Grundrissgestaltung und Brandschutzmaßnahmen. Er hilft Ihnen so dabei, bereits in frühen Planungsphasen das Zusammenspiel des abwehrenden, anlagentechnischen sowie organisatorischen Brandschutzes in Pflege- und Betreuungseinrichtungen richtig und sinnvoll zu kombinieren. So können Sie spätere Umplanungen oder Zusatzkosten durch aufwändige technische Lösungen aufgrund von Nichtbeachtung brandschutztechnischer oder barrierefreier Planungsgrundsätze vermeiden. Das Buch liefert Ihnen Praxisbeispiele, ein Muster-Evakuierungskonzept sowie Arbeitshilfen für den organisatorischen Brandschutz vor Ort. Es unterstützt Sie damit nicht nur beim Erstellen von sicheren Brandschutz- und Barrierefrei-Konzepten im Rahmen der Genehmigungsplanung, sondern auch bei der anschließenden Schulung von Betreibern und Personal. Aus dem Inhalt: ¿ Bauen für eine alternde und inklusive Gesellschaft ¿ Rechtliche Rahmenbedingungen und Abgrenzung ¿ Bauliche Konzeption ¿ Anlagen- und Sicherheitstechnik ¿ Einrichtungen für die Feuerwehr ¿ Organisatorischer Brandschutz und Betreiberverantwortung: Räumungs- und Evakuierungskonzepte ¿ Brandschutzmaßnahmen im Detail ¿ Praxisbeispiele ¿ Anhang inkl. Arbeitshilfen und Checklisten , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20221209, Produktform: Leinen, Autoren: Wieneke, Bert, Seitenzahl/Blattzahl: 185, Abbildungen: 186 farbige Abbildungen und 7 Karten/Tabellen, Keyword: Architektur; Barrierefrei; Barrierefreies Bauen; Barrierefreiheit; Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Evakuierung; Planung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Recht, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Planungsrecht, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Privates Baurecht, Architektenrecht, Recht für Ingenieure, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 215, Höhe: 17, Gewicht: 889, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von: 2827714, Ist ein Teil von EAN: 9783481043872 9783481043872, eBook EAN: 9783481043865, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.