Domain fluchtwegbeschilderungen.de kaufen?
Wir ziehen mit dem Projekt
fluchtwegbeschilderungen.de um.
Sind Sie am Kauf der Domain
fluchtwegbeschilderungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fluchtwegbeschilderungen.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
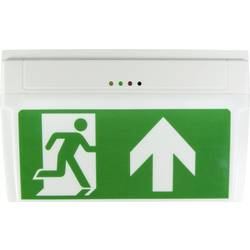
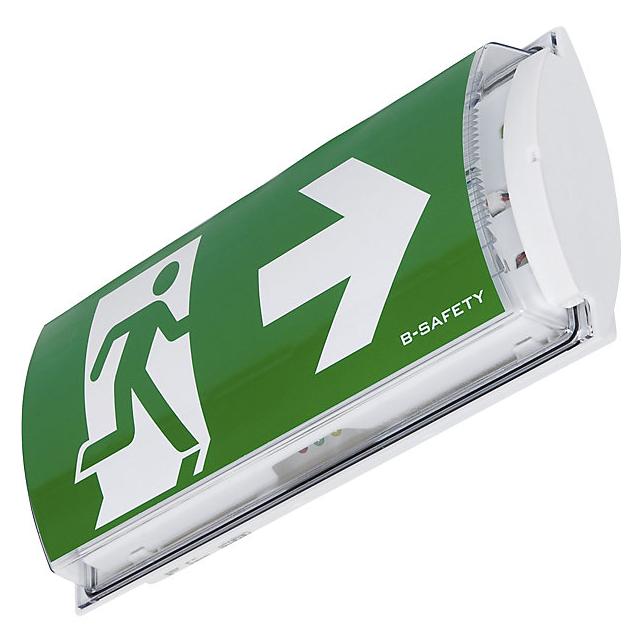
B-SAFETY BR530030 LED Fluchtweg-Notbeleuchtung Deckenaufbaumontage, Wandaufbaumontage Ausgang, Rettungsweg, rechts, linksEnergiesparsame und universell einsetzbare LED-Rettungszeichenleuchte mit Schnellmontagesystem in Schutzklasse II, als Einzelbatterie-Notleuchte mit AUTOTEST-Funktion, Signalisierung über Status-LED, inklusive Prüftaster, gemäß DIN EN 60598-1, DIN EN 60598-2-22, DIN EN 62034 und DIN EN 1838 für Anlagen gemäß DIN VDE 0108, zum separatem Betrieb. Produktmerkmale: · Automatische Testfunktion AUTOTEST, Signalisierung über 3x farbige LED, inklusive Prüftaster · Dauerschaltung · Inklusive 1x Standardsatz-Hinweisschilder (Notausgang, Rettungsweg rechts, Rettungsweg links, Rettungsweg geradeaus) gemäß DIN EN ISO 7010 · Montage der Piktogramme auf der Polycarbonat-Abdeckung (PET-Folie, selbstklebend) · Schnelle Montage der Leuchte durch „Klick-Montagesystem“ · Geprüfte LED-Lebensdauer von mind. 50.000 Stunden (SMD-LED´s) · Hochtemperatur-NI-MH-AKKU für eine lange Lebensdauer · Einsatz in Versammlungsstätten, Universitäten, Bürogebäuden, Geschäften, Banken, Einkaufszentren, Schulen und Krankenhäusern · gemäß DIN EN 60598-2-22, EN 1838, EN 62034 und DIN VDE 0108139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm (9225-14071-020)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 20 x 20 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstklebend\n• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm (9225-14071-020)11,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 cm (9225-14075-015)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 15 x 15 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt\n• Langnachleuchten Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 c (9225-14075-015)11,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang (9225-14075-020)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 20 x 20 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt\n• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang (9225-14075-020)10,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
B-SAFETY BR561030 LED Fluchtweg-Notbeleuchtung Wandaufbaumontage Ausgang, Rettungsweg, rechts, linksFrostsichere Sicherheitsleuchte/Rettungszeichenleuchte (Wand-/Deckenaufbau) für den Einsatz bis -20°C. Automatische Testfunktion AUTOTEST, Signalisierung über 3x farbige LED, inklusive Prüftaster. Dauerschaltung. Inklusive 1x Standardsatz Hinweisschilder (Notausgang, Rettungsweg rechts, Rettungsweg links, Rettungsweg geradeaus) gemäß DIN EN ISO 7010 als selbstklebende PET-Folie. Montage der Piktogramme auf der Abdeckung. Produktmerkmale: · Automatische Testfunktion AUTOTEST, Signalisierung über 3x farbige LED, inklusive Prüftaster · Dauerschaltung · Energiekostenarm (nur 1,5 W, montage- und installationsfreundlich mit flexibler Kabeleinführung) · Schnelle Montage der Leuchte durch “Klick-Montagesystem“ · Inklusive 1x Standardsatz-Hinweisschilder (Notausgang, Rettungsweg rechts, Rettungsweg links, Rettungsweg geradeaus) gemäß DIN EN ISO 7010 · Montage der Piktogramme auf der Polycarbonat-Abdeckung (PET-Folie, selbstklebend) oder Einlegen der Piktogrammfolien in der Abdeckhaube (PET-Folie) · Geprüfte LED-Lebensdauer von mind. 50.000 Stunden (SMD-LED´s) · Hochtemperatur-NI-MH-Akku für eine lange Lebensdauer · Einsatz in Kühlhäusern und im Außenbereich sowie überall, wo die Umgebungstemperatur auf bis zu -20°C fällt · Gemäß DIN EN 60598-2-22, EN 1838, EN 62034 und DIN VDE 0108124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B-SAFETY BR530030 LED Fluchtweg-Notbeleuchtung Deckenaufbaumontage, Wandaufbaumontage Ausgang, Rettungsweg, rechts, linksEnergiesparsame und universell einsetzbare LED-Rettungszeichenleuchte mit Schnellmontagesystem in Schutzklasse II, als Einzelbatterie-Notleuchte mit AUTOTEST-Funktion, Signalisierung über Status-LED, inklusive Prüftaster, gemäß DIN EN 60598-1, DIN EN 60598-2-22, DIN EN 62034 und DIN EN 1838 für Anlagen gemäß DIN VDE 0108, zum separatem Betrieb. Produktmerkmale: · Automatische Testfunktion AUTOTEST, Signalisierung über 3x farbige LED, inklusive Prüftaster · Dauerschaltung · Inklusive 1x Standardsatz-Hinweisschilder (Notausgang, Rettungsweg rechts, Rettungsweg links, Rettungsweg geradeaus) gemäß DIN EN ISO 7010 · Montage der Piktogramme auf der Polycarbonat-Abdeckung (PET-Folie, selbstklebend) · Schnelle Montage der Leuchte durch „Klick-Montagesystem“ · Geprüfte LED-Lebensdauer von mind. 50.000 Stunden (SMD-LED´s) · Hochtemperatur-NI-MH-AKKU für eine lange Lebensdauer · Einsatz in Versammlungsstätten, Universitäten, Bürogebäuden, Geschäften, Banken, Einkaufszentren, Schulen und Krankenhäusern · gemäß DIN EN 60598-2-22, EN 1838, EN 62034 und DIN VDE 0108139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm (9225-14071-020)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 20 x 20 cm\n• Material PVC-Folie\n• Techn. Eigenschaften selbstklebend\n• Langnachleuchtend Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 20 x 20 cm (9225-14071-020)11,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 cm (9225-14075-015)Eigenschaften • Fluchtwegsschild "Fluchtweg - Notausgang"\n• Für Innen- und Außenbereiche\n• In verschiedenen Größen und Materialien verfügbar\n• Maße 15 x 15 cm\n• Material Aluminium\n• Techn. Eigenschaften geprägt\n• Langnachleuchten Lieferumfang • Eichner Fluchtwegsschild Fluchtweg - Notausgang 15 x 15 c (9225-14075-015)11,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schild Notausgang/Rettungsweg rechts, Kunststoff, langnachleuchtend,160-mcd, 200x200 mmNotausgang/Rettungsweg rechts nur in Verbindung mit einem Richtungspfeil Material: Kunststoff, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m² Format: 20 x 20 cm gemäß: alte ASR A1.3 (2007) BGV A8, E10 Alternative Nr.: 9001KHL20R Breite in mm:...14,89 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.